更地の固定資産税はいくら?【自動計算機つき】3ステップでわかる計算方法と5つの節税対策
[監修者2]
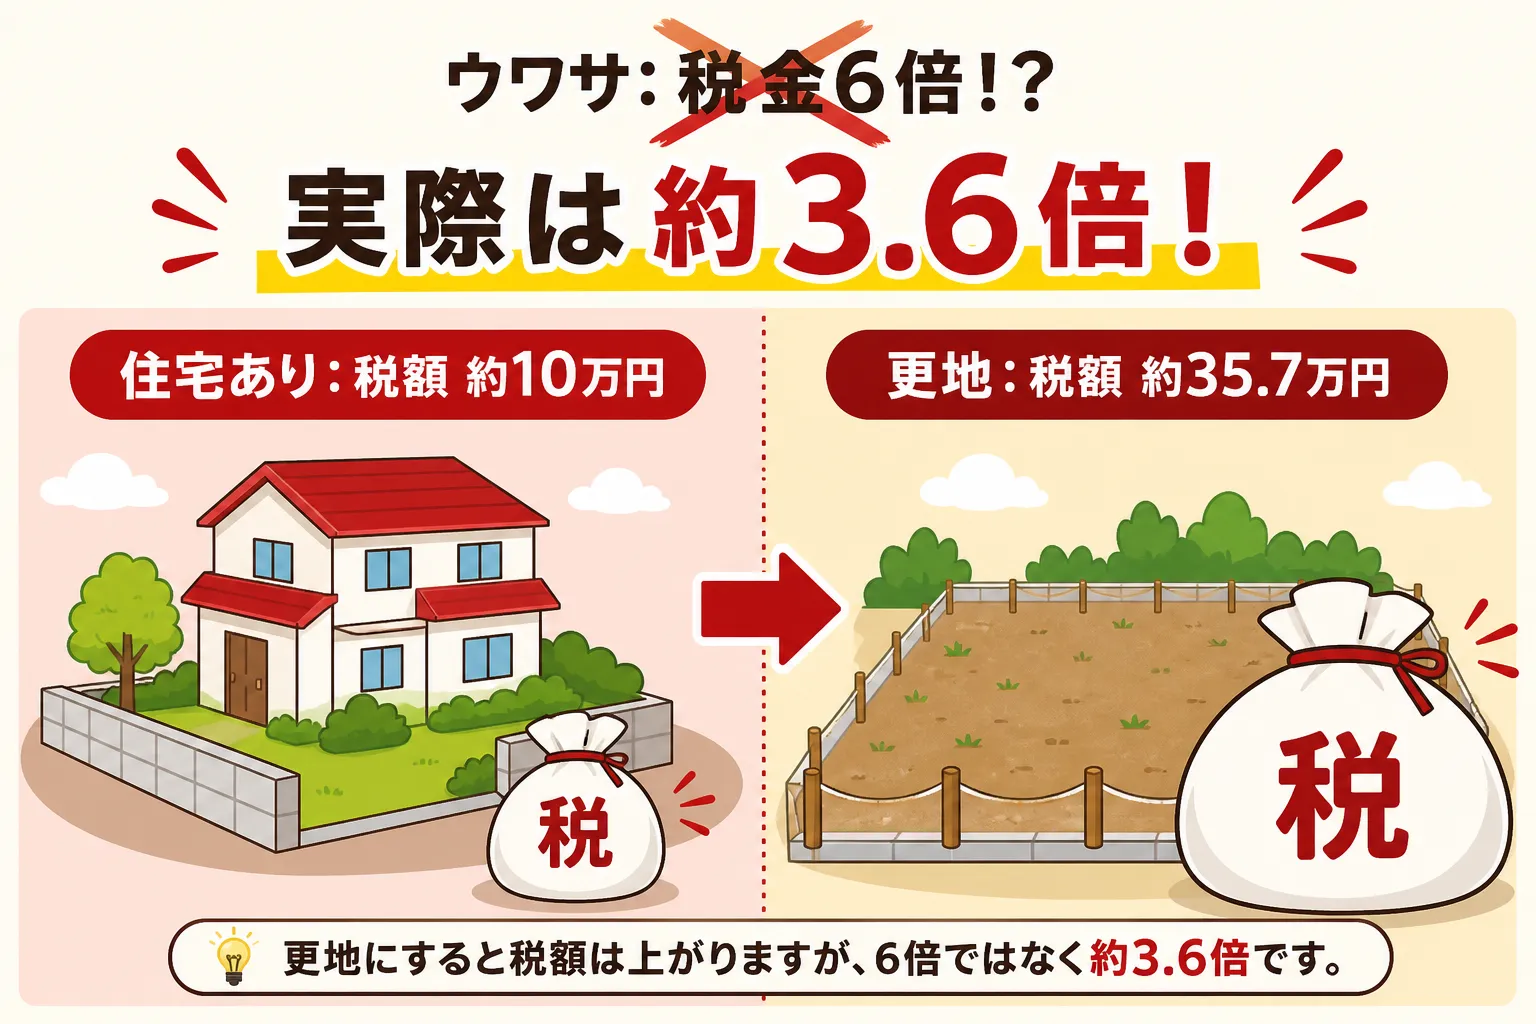
更地の固定資産税とは、住宅がない土地にかかる税金です。税の軽減特例が外れるため高くなりますが、重要なのは「6倍」ではなく約3.6倍になる点です。この記事を読めば、自動計算機で税額を把握し、5つの節税策から最適な活用法を見つけられます。
「親から相続した実家を解体して更地にしたいけど、固定資産税が6倍になると聞いて不安…」 「空き家の管理も大変だし、更地にした後の税金がいくらになるか、具体的に知りたい」
このように、空き家の解体を検討しているものの、固定資産税の負担増を懸念して一歩踏み出せずにいる方は少なくありません。
ご安心ください。更地の固定資産税は住宅がある土地に比べて高くなるのは事実ですが、噂されている「6倍」に必ずなるわけではありません。多くの場合、税額は約3.6倍に収まります。そして、正しい計算方法と効果的な節税対策を知っていれば、その負担を計画的に管理することが可能です。
なぜ「6倍」という話が広まっているかというと、建物を解体することで、土地の固定資産税を最大6分の1に軽減する「住宅用地の特例」が適用されなくなるためです。しかし、税金の急激な上昇を抑える「負担調整措置」という仕組みがあるため、単純計算で6倍になるケースは稀なのです。正しい知識を持つことで、解体の最適なタイミングを見極めたり、補助金を活用したりと、ご自身の状況に合った最善の選択ができます。
例えば、土地の評価額が3,000万円(200㎡以下)の場合、住宅があれば年間の固定資産税は約10万円ですが、更地になると約35.7万円になります。
|
状況 |
住宅用地の特例 |
税額(年額)の目安 |
|---|---|---|
|
住宅あり |
適用あり |
約10万円 |
|
更地 |
適用なし |
約35.7万円 |
この記事では、あなたの土地では具体的にいくらになるのかがその場でわかる**【更地・固定資産税シミュレーター】**をご用意しました。さらに、税負担を賢く軽減するための5つの節税対策も詳しく解説します。
まずはご自身のケースで固定資産税がいくらになるのかを正確に把握し、解体、活用、売却といった選択肢の中から、あなたにとって最も有利な方法を見つけましょう。
体験談
「6倍」という数字だけが独り歩きしがちですが、記事にある通り、税額の急増を抑える仕組みがあるため、実際には3〜4倍程度に収まるケースがほとんどです。私が携わった案件でも、漠然とした不安から最適な売却や活用のタイミングを逃してしまった方を何人も見てきました。
大切なのは、まずご自身の状況で税額がいくらになるのかを具体的に把握することです。その数字が、解体後の土地を「売却する」「駐車場にする」「新しく家を建てる」といった、次の最適な選択肢を冷静に考えるためのスタートラインになります。この記事のシミュレーターは、その第一歩として非常に有効なツールです。
更地の固定資産税はいくら?評価額別の早見表・シミュレーション
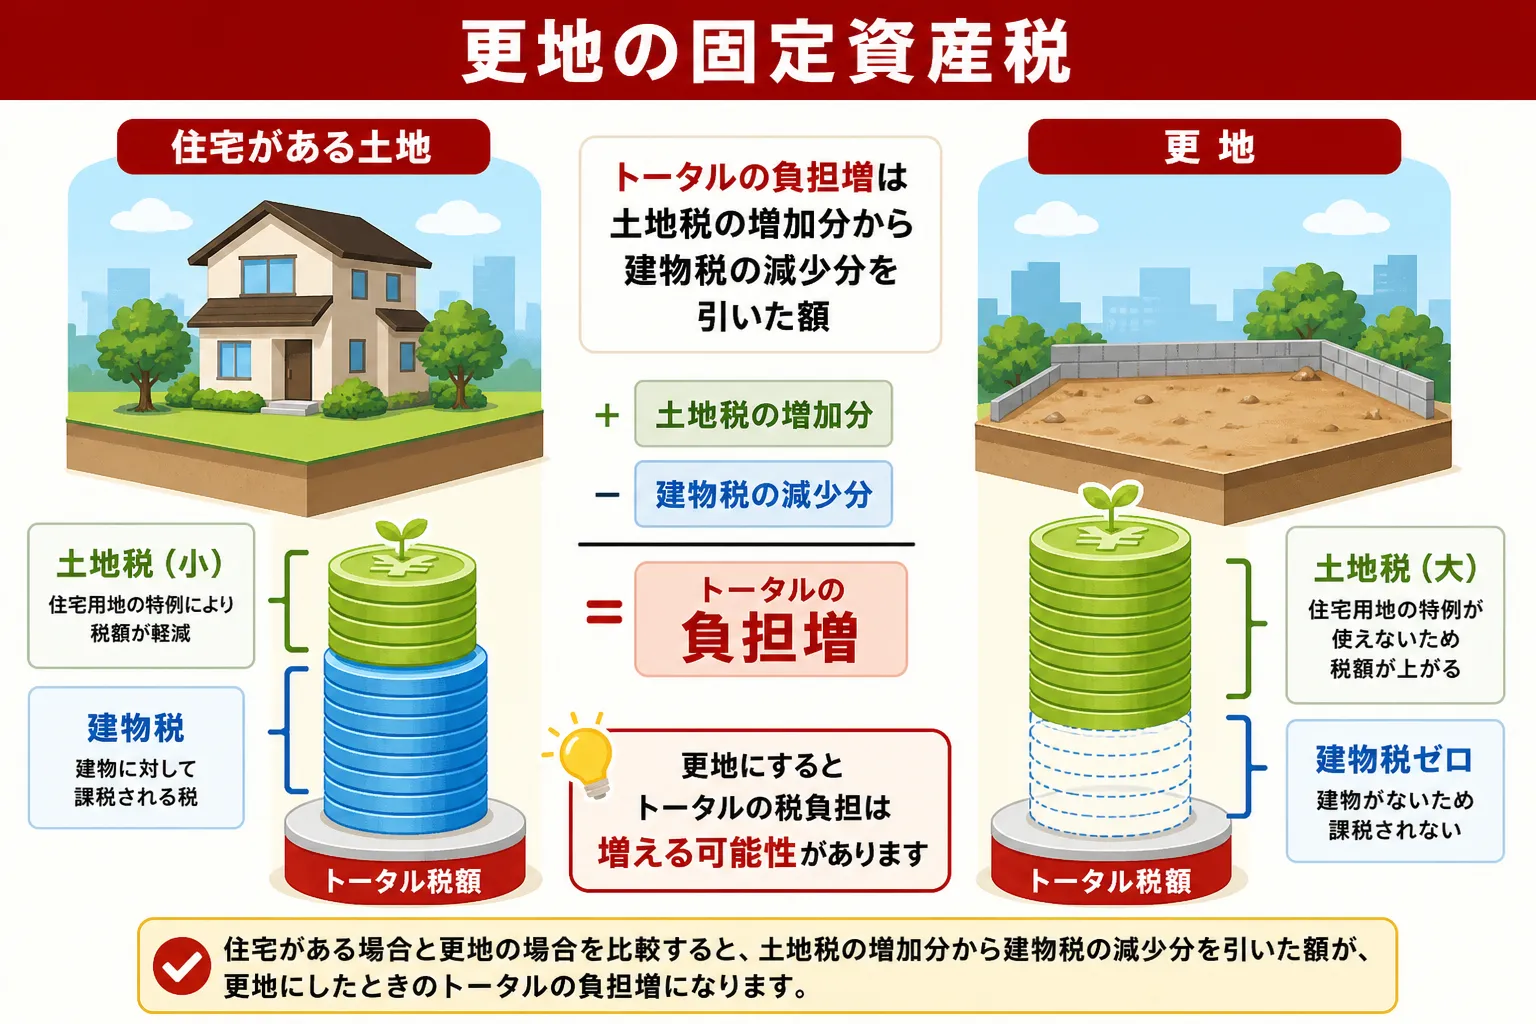
更地の固定資産税とは、住宅がある土地に適用される税の優遇がなくなるため、税額が大幅に上がることです。例えば評価額3,000万円の土地では年間約27万円も高くなります。特に重要なのは、建物分の税金はゼロになるため、実際の負担増はこの差額より小さくなる点です。
「更地にすると固定資産税が上がる」と聞いて、具体的にいくらになるのか不安に感じていませんか?まずは、あなたの土地の評価額に近いケースで、年間の固定資産税(土地のみ)がどれくらい変わるのか、以下の早見表で目安を確認してみましょう。
具体的な数字を見ることで、漠然とした不安を解消し、後の計算方法や対策の理解を深めることができます。
|
土地の評価額 |
住宅がある場合(年間) |
更地の場合(年間) |
年間の差額 |
|---|---|---|---|
|
**1,000万円** |
約2.8万円 |
約11.9万円 |
**約9.1万円** |
|
**3,000万円** |
約8.5万円 |
約35.7万円 |
**約27.2万円** |
|
**5,000万円** |
約14.2万円 |
約59.5万円 |
**約45.3万円** |
※計算根拠:固定資産税率1.4%、都市計画税率0.3%(合計1.7%)で計算。住宅がある場合は「住宅用地の特例」により課税標準額を評価額の1/6に、更地の場合は「負担調整措置」により課税標準額を評価額の70%としてシミュレーションしています。
ここで重要なのは、家を解体すると土地の税金は上がりますが、これまで毎年支払っていた建物分の固定資産税はゼロになるという点です。そのため、年間の税負担のトータルでの増加額は、下の表の「年間の差額」よりも小さくなることがほとんどです。
この早見表で大まかな金額を把握した上で、次にあなた自身の土地で正確に計算する方法を見ていきましょう。
体験談
重要なのは、老朽化した家屋にかかっていた固定資産税がゼロになる点を忘れないことです。納税通知書を元にご自身のケースで「土地の税額増」と「建物の税額減」を相殺すれば、多くの場合、年間の負担増は想像より現実的な金額に収まります。
税金の不安だけで思考停止してしまい、空き家を放置し続けることのほうが、倒壊リスクや管理コストの面で大きな損失につながることも少なくありません。まずは冷静に数字を把握し、解体後の売却や活用といった次の選択肢を検討する第一歩にしてください。
更地の固定資産税を自分で計算する3ステップ【自動計算機つき】
更地の固定資産税計算とは、「評価額の確認」「課税標準額の算出」「税率の適用」の3ステップで行うものです。特に重要なのは、住宅がない更地は税負担を大幅に軽減する「住宅用地の特例」が適用されない点です。このため課税標準額が非常に高くなり、税額が数倍に跳ね上がります。
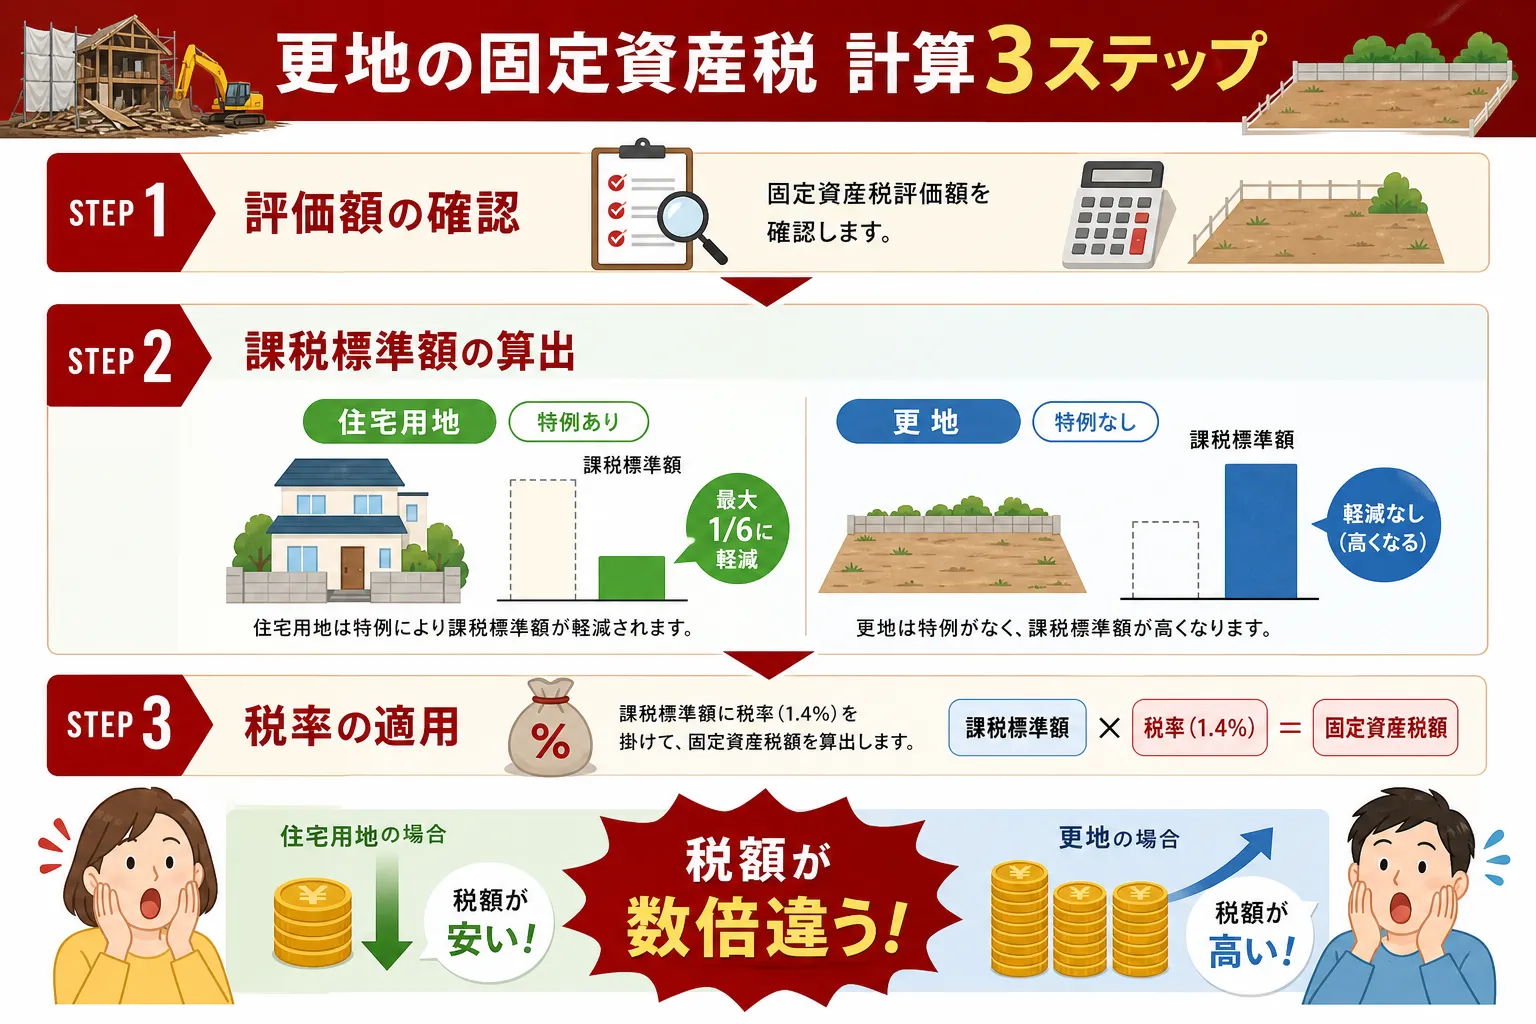
更地の固定資産税は、お手元の納税通知書さえあれば、たった3つのステップで誰でも簡単に計算できます。
計算の仕組みは「①評価額の確認 → ②課税標準額の算出 → ③税率の適用」というシンプルな構造になっているからです。
まずは、以下の自動計算機で、ご自身の土地が更地になった場合の固定資産税がいくらになるか、大まかな金額を把握してみましょう。
(ここに【自動計算機】を設置)
いかがでしたでしょうか。思ったより高かった、あるいは意外と安かったなど、様々な感想があるかと思います。 ここからは、この計算機の根拠となる具体的な計算方法を、3つのステップに分けて詳しく解説していきます。
例として「評価額3,000万円・180㎡の土地(市街化区域内)」を使い、住宅が建っている場合と更地の場合の税額を比較しながら見ていきましょう。この3ステップで、あなたの土地の正確な税額がわかります。
ステップ1:土地の「評価額」を納税通知書で確認する
最初に、計算の基礎となる土地の「評価額」を確認します。
毎年4月~6月頃に市区町村から送られてくる固定資産税の納税通知書に同封されている「課税明細書」をご覧ください。その中の「土地」に関する項目に記載されている「価格」または「評価額」という欄の金額が、あなたの土地の評価額です。この評価額が、すべての税額計算の基礎となる最も重要な数字です。
![実際の課税明細書のサンプル画像。「土地」の項目にある「価格」または「評価額」と書かれた部分を赤枠で囲み、ユーザーがどこを見ればよいか一目でわかるようにしたもの。]](/storage/contents/images/c1a6199c-5baf-4088-a556-fd0b87d48f27.webp)
もし納税通知書が手元にない場合は、土地が所在する市区町村の役所(東京23区の場合は都税事務所)で「固定資産評価証明書」を取得することでも確認できます。取得には、本人確認書類と300円〜400円程度の手数料が必要です。
評価額が確認できたら、次にこの数字を使って税率を掛ける前の「課税標準額」を求めます。
ステップ2:「課税標準額」を求める(住宅あり/更地の違い)
次に、ステップ1で確認した評価額をもとに「課税標準額」を計算します。
固定資産税は、評価額に直接税率を掛けるわけではなく、税額を計算するために調整された「課税標準額」という金額に税率を掛け合わせて算出します。そして、この課税標準額の計算方法こそが、住宅がある場合と更地の場合で税額が大きく変わる最大のポイントです。
なぜなら、住宅が建っている土地には税負担を大幅に軽減する「住宅用地の特例」が適用されるのに対し、更地(非住宅用地)にはこの特例が適用されないからです。更地の場合は、代わりに「負担調整措置」という税金の急激な上昇を抑える仕組みが適用されます。
簡単に言うと、「税金の割引率」が全く違うのです。
|
住宅がある場合(住宅用地の特例) |
更地の場合(負担調整措置など) |
|
|---|---|---|
|
適用される制度 |
住宅用地の特例 |
負担調整措置 |
|
課税標準額の計算 |
評価額 × 1/6 (200㎡まで) |
評価額 × 70% (上限) |
|
税金のイメージ |
大幅な割引あり |
割引なし(急騰防止措置のみ) |
- 住宅がある場合(住宅用地の特例):
- 200㎡以下の部分(小規模住宅用地)は、評価額が6分の1に減額されます。
- 更地の場合(負担調整措置など):
- 原則として、評価額の**70%**が課税標準額の上限となります。
この違いが、税額にどれほど影響を与えるか、一目瞭然です。
それでは、先ほどの例(評価額3,000万円・180㎡の土地)で課税標準額を計算してみましょう。
- 住宅がある場合: 3,000万円 × 1/6 = 500万円
- 更地の場合: 3,000万円 × 70% = 2,100万円
このように、課税標準額の時点で大きな差が生まれることがわかります。課税標準額が計算できたら、最後のステップとして税率を掛けます。
ステップ3:税率(1.4%+都市計画税)を掛けて税額を出す
最後に、ステップ2で算出した課税標準額に税率を掛けて、最終的な税額を算出します。
税率は、主に2種類あります。
- 固定資産税: 標準税率1.4%(自治体によって異なる場合があります)
- 都市計画税: 上限0.3%(市街化区域内の土地・家屋が対象)
固定資産税は、土地や家屋といった固定資産を持つすべての人に課される税金です。一方、都市計画税は、道路や公園、下水道などの都市計画事業の費用に充てるための目的税で、「市街化区域」に指定されているエリアの土地や家屋の所有者のみに課されます。
ご自身の土地が市街化区域にあるかどうかは、納税通知書の課税明細書に「都市計画税」の項目があるかどうかで簡単に確認できます。記載があれば対象、なければ対象外です。
それでは、計算例(評価額3,000万円・180㎡の土地、市街化区域内)の最終的な年税額を見てみましょう。税率は固定資産税1.4%、都市計画税0.3%とします。
【住宅がある場合の年税額】
- 課税標準額: 500万円
- 計算式: 500万円 × (1.4% + 0.3%) = 85,000円
【更地の場合の年税額】
- 課税標準額: 2,100万円
- 計算式: 2,100万円 × (1.4% + 0.3%) = 357,000円
このケースでは、更地にすると年間の税額が272,000円も高くなることが分かります。
|
項目 |
住宅がある場合 |
更地の場合 |
|---|---|---|
|
土地の評価額 |
3,000万円 |
3,000万円 |
|
課税標準額の計算 |
3,000万円 × 1/6 |
3,000万円 × 70% |
|
課税標準額 |
500万円 |
2,100万円 |
|
税率(合算) |
1.7% |
1.7% |
|
年税額(概算) |
85,000円 |
357,000円 |
|
税額の差 |
- |
+ 272,000円 |
これでご自身の土地の固定資産税額が計算できました。次に、なぜこれほど税額が変わるのか、よく言われる「6倍になる」という数字のからくりを詳しく解説します。
体験談
なぜ固定資産税は「6倍」ではなく約3.6倍に?住宅用地の特例と負担調整措置の仕組み
空き家解体後の固定資産税が6倍になるという説は、税の仕組みの一部だけを見た誤解です。重要なのは、住宅用地の特例がなくなっても、税負担の急増を防ぐ「負担調整措置」が適用されるため、実際の税額上昇は最大でも約3.6〜4.2倍程度に抑えられるという点です。
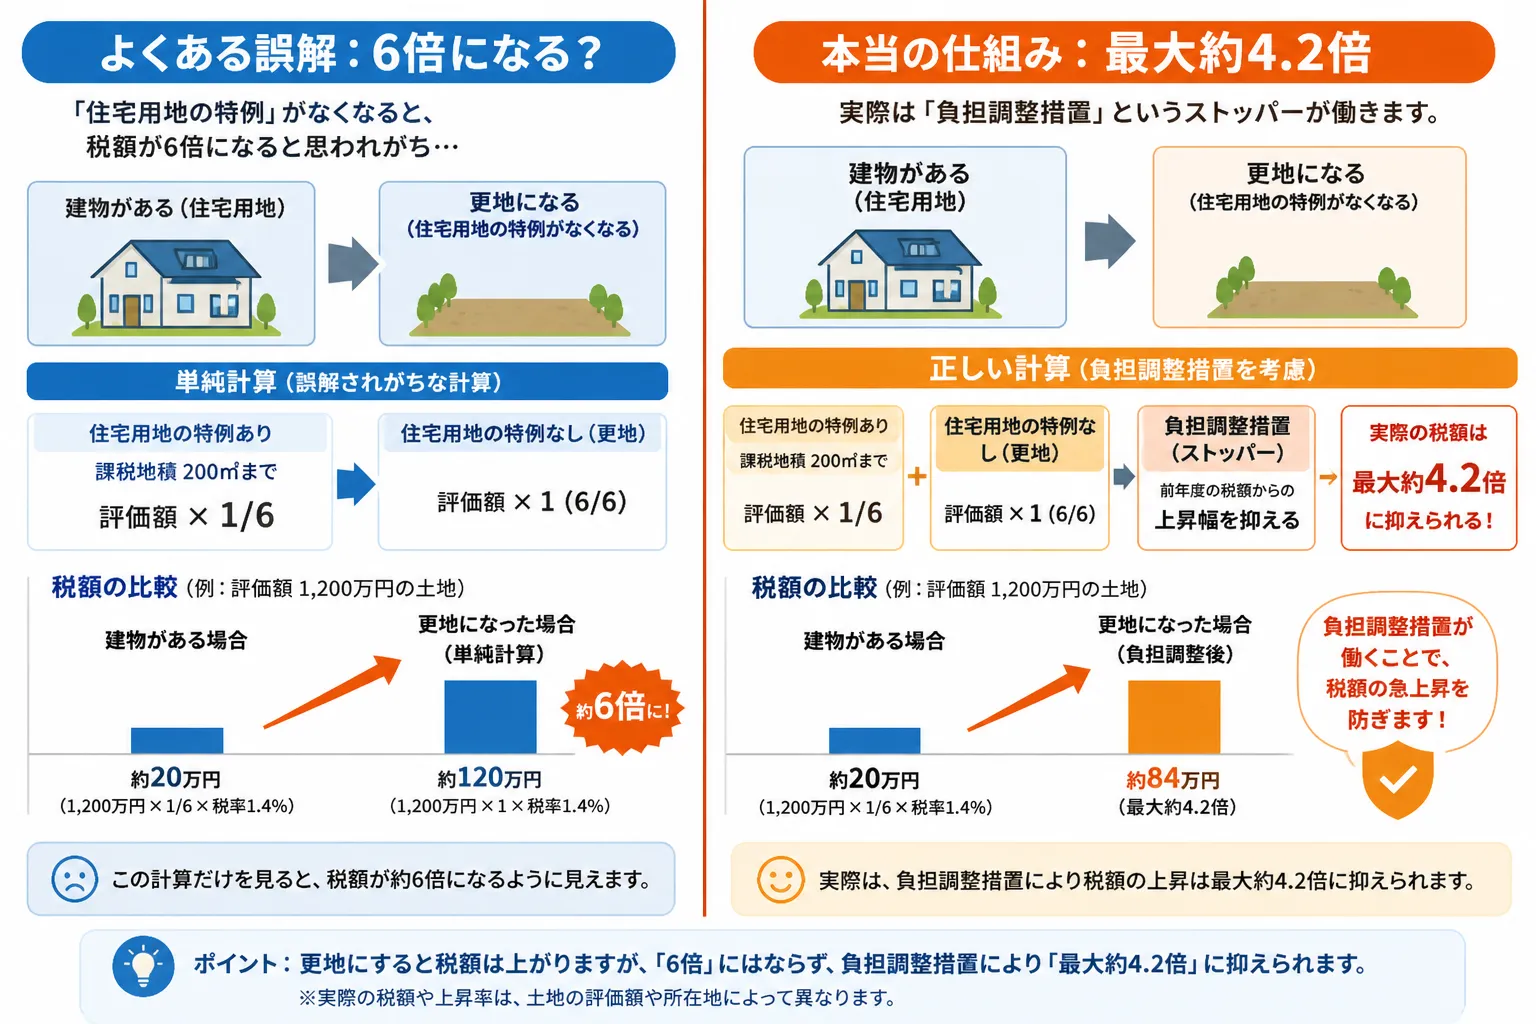
「空き家を解体して更地にすると、固定資産税が6倍になる」という話を聞いて、解体をためらっている方も多いのではないでしょうか。しかし、結論から言うと、この「6倍になる」というのは正しくありません。実際には、土地の状況によりますが、固定資産税と都市計画税を合わせた税額の上昇は最大でも約3.6倍〜4.2倍程度に収まることがほとんどです。
なぜこのような誤解が生まれてしまったのでしょうか。その理由は、固定資産税の計算に関わる2つの重要な仕組みのうち、1つだけが広く知られてしまい、もう1つが見過ごされているからです。ここでは、その仕組みを分かりやすく解説し、「6倍」という数字のからくりを解き明かします。
「6倍」説が生まれる理由:「住宅用地の特例」だけを見た単純計算
まず、「6倍」という数字が出てくる背景には、「住宅用地の特例」という制度が関係しています。これは、住宅が建っている土地(住宅用地)の固定資産税を大幅に軽減する制度です。具体的には、税額を計算する元となる課税標準額が、土地の評価額の最大6分の1にまで減額されます。
家を解体して更地にすると、この特例の対象から外れてしまいます。そのため、「特例で6分の1に抑えられていたものが元に戻るのだから、税金は6倍になるはずだ」という単純な計算から、「6倍説」が広まりました。
【「6倍」説の単純な計算】 1(特例なし) ÷ 1/6(特例あり) = 6倍
しかし、この計算には、更地になった土地に適用されるもう一つの重要な仕組みが考慮されていません。
実際の税額上昇を抑える「負担調整措置」という仕組み
更地になった土地には、「住宅用地の特例」は適用されなくなりますが、代わりに「負担調整措置」という仕組みが適用されます。これは、税負担が急激に増えるのを防ぐための調整制度です。
この措置により、更地のような住宅が建っていない土地(非住宅用地)の課税標準額は、土地の評価額の70%が上限と定められています。
つまり、家を解体しても、課税標準額が評価額の100%に跳ね上がるわけではなく、70%で頭打ちになるのです。この「70%の上限」こそが、「6倍」にはならない理由です。
実際の税額が最大で何倍になるか計算してみましょう。
【実際の最大上昇倍率の計算】 0.7(負担調整措置の上限) ÷ 1/6(住宅用地の特例) ≒ 4.2倍
このように、固定資産税だけを見ると、最大の上昇幅は約4.2倍となります。さらに、市街化区域内にある土地の場合、固定資産税とあわせて都市計画税も課税されます。都市計画税の特例は3分の1で、こちらも負担調整措置が適用されるため、両方の税金を合計した実質的な負担増は、約3.6倍程度に収まるケースが多くなります。
正しい知識を持てば、固定資産税の増加を過度に恐れる必要はありません。むしろ、管理不全な空き家を放置するリスクと比較し、解体後の土地活用なども含めて総合的に判断することが重要です。
さらに一歩進んで考えていただきたいのは、「放置するリスク」との比較です。管理不全な空き家は、いずれ「特定空家」に指定され、勧告を受ければ住宅用地の特例が適用されなくなります。そうなると、結局は税負担が増えるうえ、解体補助金も使えなくなる可能性があります。
税金の不安だけで判断を先延ばしにせず、まずは自治体の税務課でご自身のケースでの概算税額を確認してみてください。その上で、解体後の土地活用まで含めたトータルな視点で検討することが、最善の選択につながります。
次に、この税負担をさらに軽減する具体的な方法を見ていきましょう。
解体後の固定資産税には、条件によって減免措置を受けられる場合があります。詳しい申請方法や注意点については、こちらの記事で解説しています。 空き家解体後の固定資産税は減免できる!知らないと損する申請方法と注意点を専門家が図解
体験談
更地の固定資産税を安くする方法5選|解体・活用・売却の判断基準
更地の固定資産税を安くする方法とは、解体時期の調整、住宅の新築による税の特例適用、駐車場経営などの土地活用といった多様な選択肢のことです。特に重要なのは、ご自身の土地の状況や資金、将来計画などを総合的に考慮し、最も合った方法を見極めることです。
更地にかかる高い固定資産税は、これからご紹介する5つの方法を検討することで、負担を軽減あるいは解消することが可能です。
なぜなら、税金の仕組みを利用する方法(解体のタイミング調整)、土地の状態を変える方法(住宅建築)、土地から収益を得る方法(土地活用)、そして所有をやめる方法(売却)など、ご自身の状況に合わせて選べる多角的なアプローチがあるためです。
ここでは、5つの方法をそれぞれ具体的に解説します。メリット・デメリットを比較し、ご自身の土地の立地や資金、将来計画に最も合った方法を見つけましょう。特に建物の解体を検討している場合は、知っておくべき重要なポイントがあります。
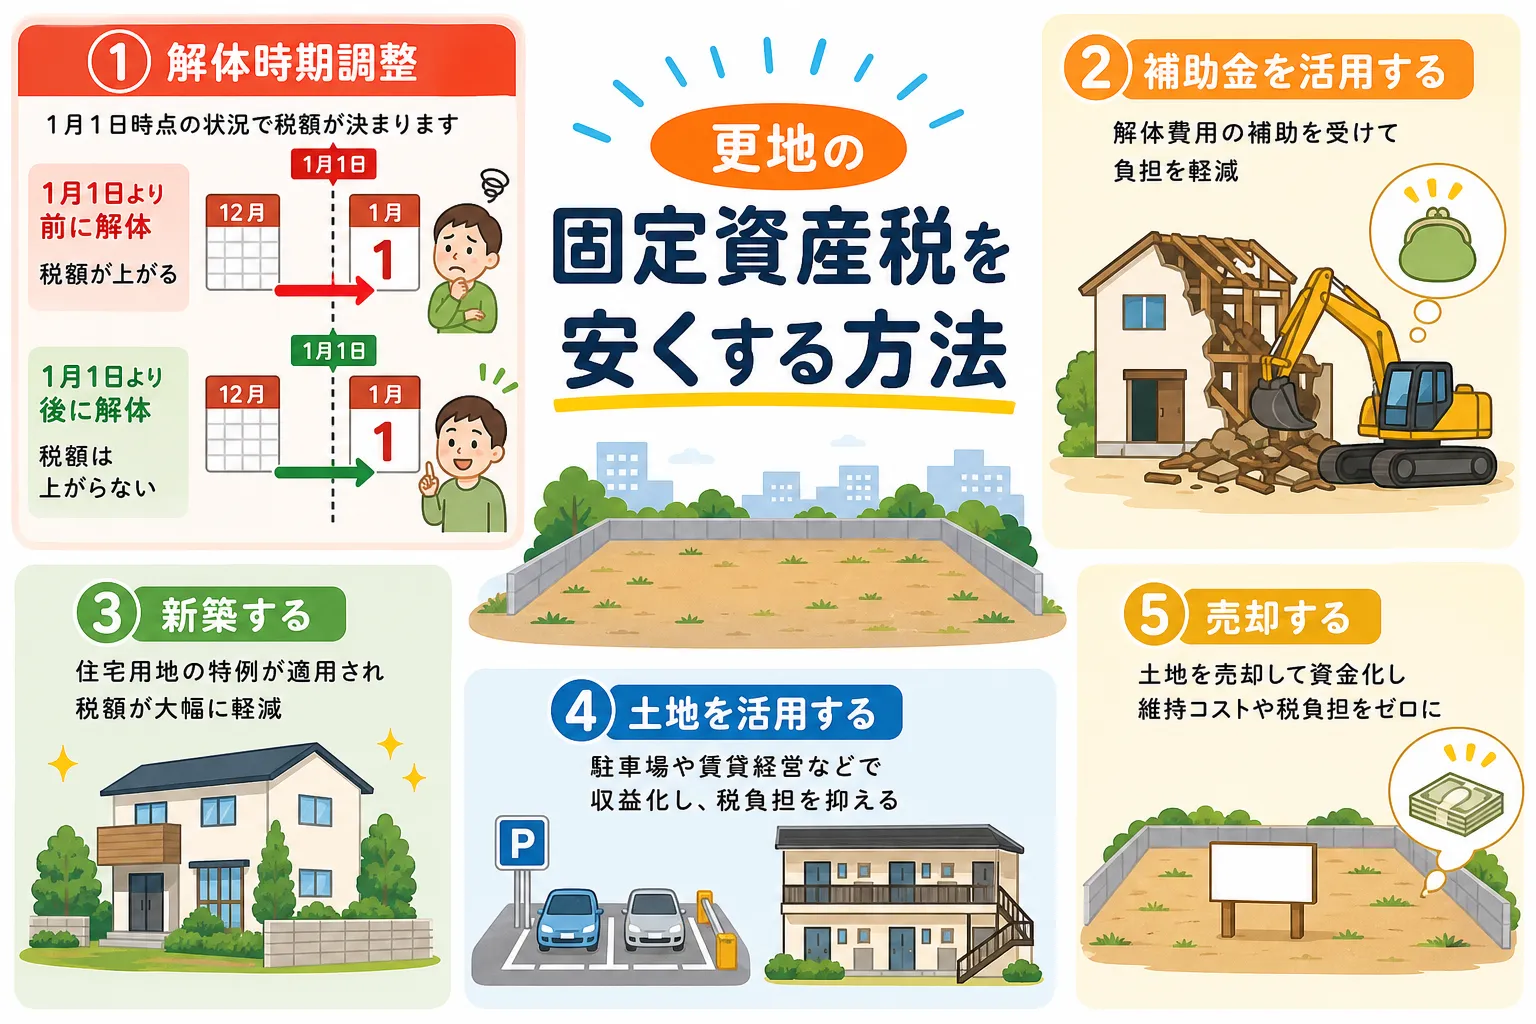
方法1:解体のタイミングを1月1日以降に調整する
もし建物の解体を急いでいないのであれば、解体工事の完了日を「1月2日以降」に設定するだけで、翌年度1年分の固定資産税の上昇を抑えることができます。
これは、固定資産税が毎年1月1日時点(賦課期日)の土地の状態で、その年度の税額が決定されるという仕組みに基づいています。
例えば、12月中に解体を終えてしまうと、翌年の1月1日時点では土地の状態が「更地」になるため、すぐに高い税金が課せられます。一方、解体完了が1月2日以降になれば、1月1日時点ではまだ「住宅が建つ土地」として扱われるため、翌年度も「住宅用地の特例」が適用され、税額は安いまま維持されるのです。
この「1月1日基準」は非常に重要です。解体スケジュールを組む際は、この点を必ず解体工事業者に相談し、年をまたぐ工事が可能か確認しましょう。
方法2:お住まいの自治体の解体補助金・助成金を活用する
建物の解体には高額な費用がかかりますが、多くの自治体が倒壊の危険がある空き家対策として、解体費用の一部を補助・助成する制度を用意しています。
これは、管理不全の空き家が引き起こす景観の悪化や、倒壊などのリスクを減らしたいという自治体の意向があり、所有者が解体するのを後押しするためです。補助金の額は自治体によって様々ですが、例えば「老朽危険家屋解体撤去補助金」といった名称で、費用の2分の1(上限50万円)などが支給されるケースがあります。
解体業者に見積もりを依頼する前に、まずはお住まいの地域で利用できる補助金制度がないか確認することが大切です。当サイトでは全国1,428市区町村の補助金情報を網羅しており、以下のページからお住まいの地域の制度を簡単に検索できます。
お住まいの地域の補助金情報をご確認ください。 北海道の解体工事補助金一覧【2026年最新】愛知県の解体工事補助金一覧【2026年最新】福岡県の解体工事補助金一覧【2026年最新】
上記以外の地域については、こちらからお探しいただけます。 解体工事の対応エリア(都道府県・市区町村)一覧
方法3:住宅やアパートを建てて「住宅用地の特例」を復活させる
更地にした土地に、ご自身の自宅や賃貸アパートといった居住用の建物を建てることで、「住宅用地の特例」が再び適用され、固定資産税を大幅に安くすることができます。
税金の軽減措置は、土地の上に「住宅」があることが条件です。そのため、更地の状態から住宅が建った時点(翌年の1月1日時点)で、再び軽減対象に戻ります。
すでに建て替えを計画している場合は、この方法が最も直接的な節税対策となります。なお、建て替え期間中も一定の要件を満たせば特例が継続される措置があるため、自治体に確認してみましょう。また、土地活用としてアパートを建築すれば、節税効果に加えて家賃収入も得られるという大きなメリットがあります。ただし、いずれも大きな初期投資が必要になる点は考慮しなければなりません。
方法4:駐車場経営などで活用し、収益で税金をまかなう
土地の固定資産税額そのものを下げるのではなく、土地活用によって収益を上げ、その収益で税金の支払いをまかなうという考え方もあります。
代表的な例が駐車場経営です。住宅を建てるほどの大きな初期投資は不要で、比較的始めやすいのが特徴です。また、将来的にご自身で家を建てたり、売却したりする際にも転用しやすい手軽な活用法と言えます。
ただし、駐車場は住宅ではないため「住宅用地の特例」は適用されず、固定資産税は更地のまま高い税率で課税されます。また、収益は立地に大きく左右されるため、事前の需要調査が不可欠です。あくまで税金を下げるのではなく、収入でカバーするという発想の転換が必要になります。
駐車場経営のメリット・デメリットや初期費用について、詳しくは以下の記事で解説しています。 空き家解体後の駐車場経営は儲かる?費用・固定資産税からメリット・デメリットまで専門家が徹底解説
方法5:売却して固定資産税の負担から完全に解放される
今後その土地を活用する予定がなく、管理していくことが負担なのであれば、いっそのこと売却してしまうのが最も根本的な解決策です。
土地を売却して所有者でなくなれば、当然ながら固定資産税の納税義務そのものがなくなり、将来にわたる税金の支払いや管理の手間から完全に解放されます。
特に、ご両親から相続した空き家とその土地を売却する場合には、「被相続人の居住用財産(空き家)を売ったときの特例(通称:空き家の譲渡所得3,000万円特別控除)」という税制優遇を受けられる可能性があります。これは、一定の要件を満たせば、売却で得た利益(譲渡所得)から最大3,000万円を控除できる非常に大きな制度です。適用には期限があるため、早めに不動産会社へ相談することをおすすめします。
体験談
【要注意】空き家放置は損!固定資産税が更地並みになる「特定空家」のリスク
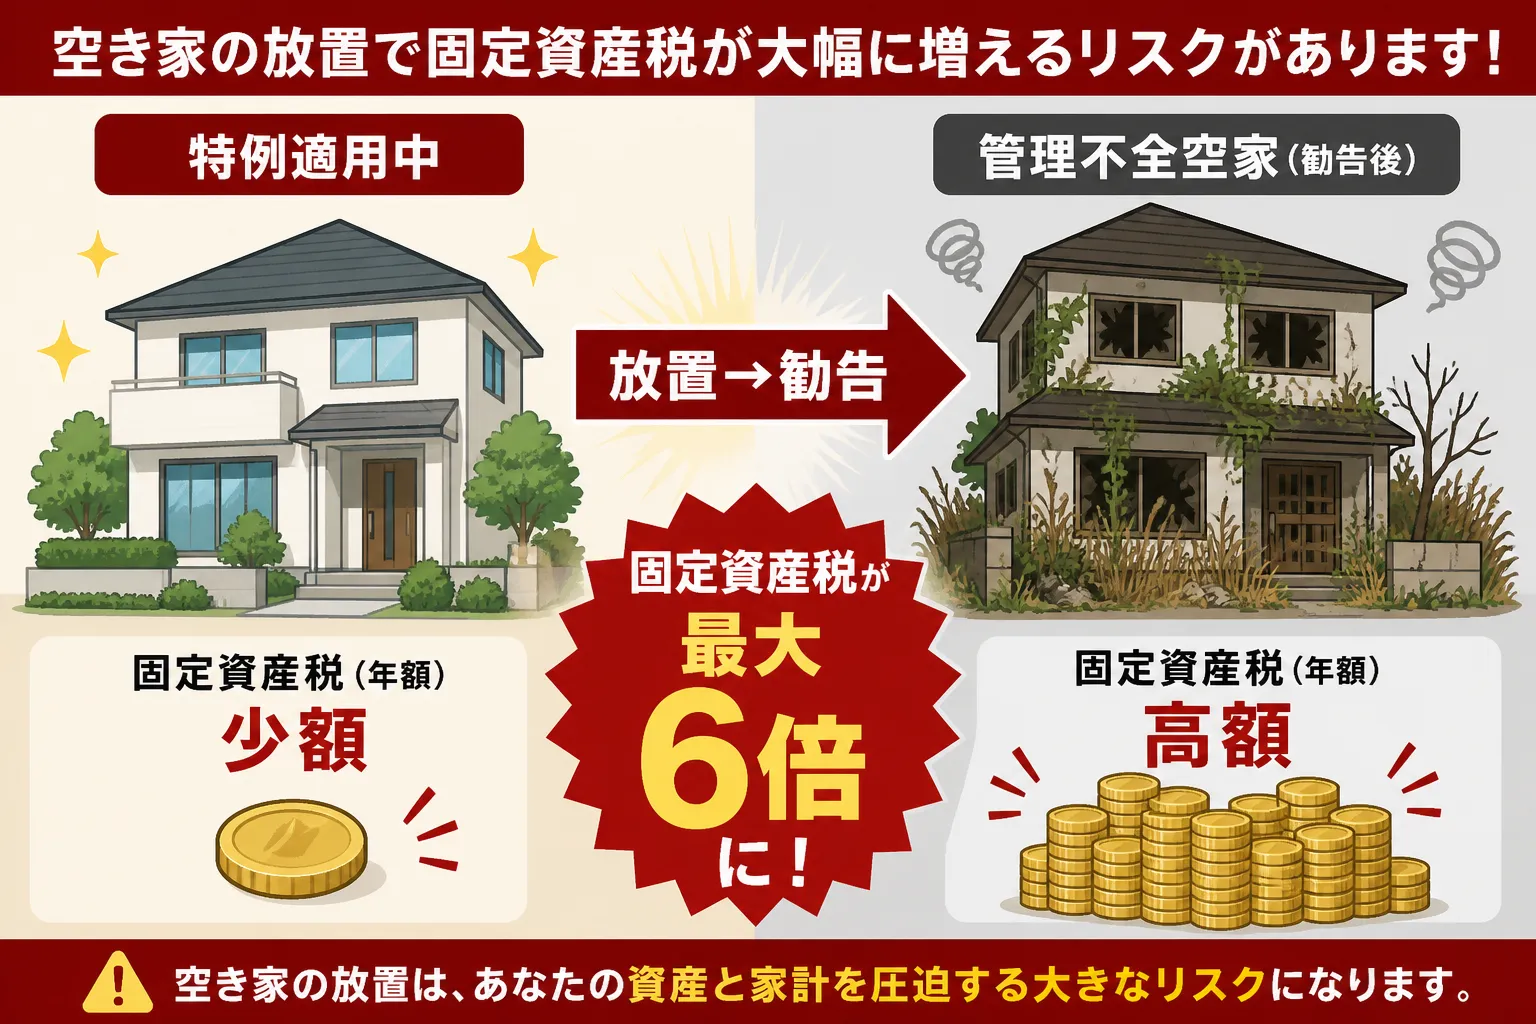
空き家放置のリスクとは、固定資産税が最大6倍になることです。管理が不適切な家は「管理不全空家」に指定され、勧告を受けると税の軽減特例が解除されます。特に2023年の法改正により、以前より早い段階で税金が急増する危険性が高まったため、早期の対策が重要です。
「建物を解体すると固定資産税が上がるから、空き家のままにしておく方が得だ」と考えていませんか?実は、その考えが逆に大きな損につながる可能性があります。適切に管理されていない空き家を放置し続けると、ある日突然、固定資産税が更地と同じレベルまで跳ね上がってしまう危険性があるのです。
その理由は、国の「空家等対策の推進に関する特別措置法」にあります。この法律では、倒壊の危険があったり、衛生上・景観上で問題があったりする管理不全な空き家を、自治体が「特定空家」や、その前段階である「管理不全空家」に指定できると定められています。
そして、自治体から改善の「勧告」を受けると、固定資産税を最大6分の1に軽減する「住宅用地の特例」が適用されなくなってしまうのです。
特に注意が必要なのは、2023年12月に施行された改正空家法です。これまでは、より危険度の高い「特定空家」が特例解除の主な対象でした。しかし法改正によって、その前段階である「管理不全空家」に指定されただけでも、勧告を受ければ特例が解除されることになりました。つまり、以前よりも早い段階で、固定資産税が急増するリスクが高まったといえます。
では、どのような状態だと「管理不全空家」に指定される可能性があるのでしょうか。具体的には、以下のような状態が挙げられます。
![「管理不全空家」に指定されうる家の状態を示す写真。例:屋根の一部が剥がれている家、庭の雑草が人の背丈ほどに伸びている家、窓ガラスが割れている家など、複数のパターンを掲載]](/storage/contents/images/29fe7dcd-d7b8-4792-9150-471ae2d62303.webp)
- 屋根や外壁が破損・変形している
- 窓ガラスが割れたまま放置されている
- 雑草や庭木が生い茂り、隣家や道路にはみ出している
- ゴミが不法投棄され、害虫や悪臭が発生している
これらの状態を放置し続けると、自治体からの助言・指導を経て「勧告」が出され、特例が解除されてしまいます。その結果、建物が残っているにもかかわらず土地の固定資産税は更地と同額(最大6倍)になり、さらに使っていない建物自体の固定資産税も払い続けるという、経済的に最も負担の大きい状況に陥ってしまうのです。
このように、空き家を「とりあえず放置する」という選択は、意図せず最も損をする結果を招きかねません。問題を先送りすればするほど、リスクは高まる一方です。手遅れになる前に、売却や解体、活用など、早めの対策を検討し始めましょう。
勧告を無視し続けると、最終的には行政代執行によって強制的に解体され、その費用を請求される可能性もあります。詳しくは以下の記事で解説しています。 空き家の解体は行政代執行される?流れ・費用・回避策を専門家が徹底解説
体験談
解体を決めたら必須!損しないための2つの重要手続き
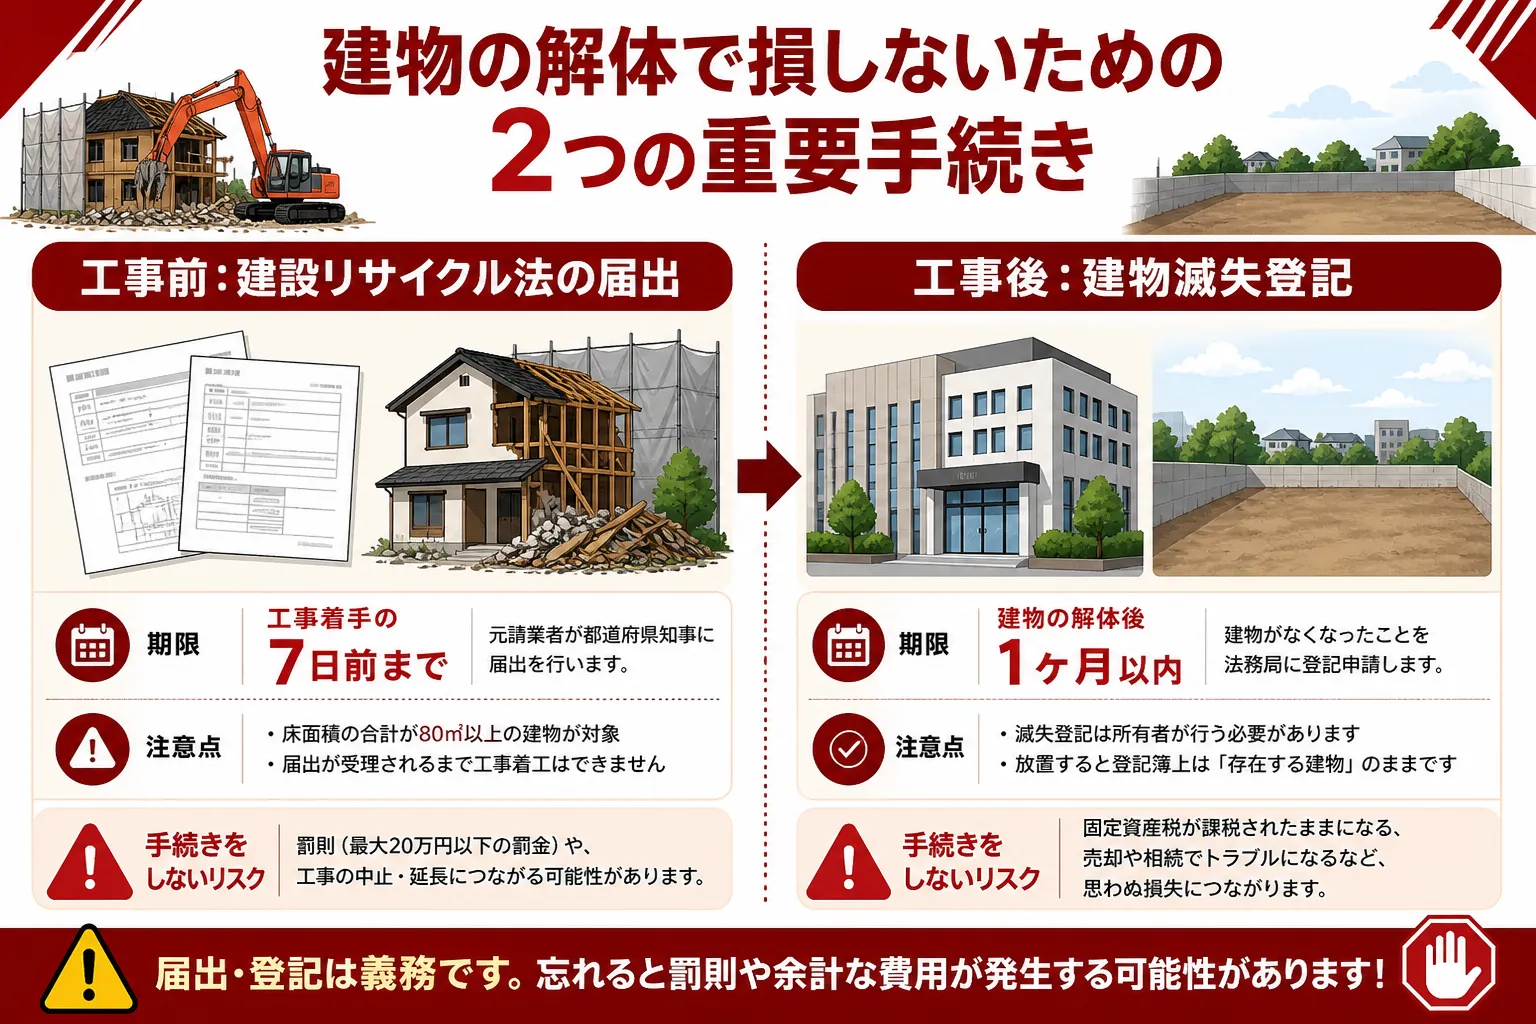
建物の解体で損をしないためには、法律で定められた2つの手続きが必須です。それは工事前の「建設リサイクル法の届出」と、解体後1ヶ月以内に行う「建物滅失登記」です。特に滅失登記を怠ると、存在しない家の固定資産税を払い続けたり、土地が売れなくなったりするリスクがあるため、必ず行いましょう。
建物の解体を決めたら、必ず行わなければならない2つの重要な手続きがあります。これらは法律で定められた義務であり、もし手続きを怠ると、予期せぬ税金の支払いや罰金など、金銭的な損失を被る可能性があります。
なぜなら、これらの手続きは、解体工事が適正に行われることを証明し、税金の正しい課税や将来の不動産取引をスムーズに進めるために不可欠だからです。具体的には、工事前に必要な「建設リサイクル法に基づく届出」と、工事完了後に必要な「建物滅失登記」の2つです。
特に、解体後1ヶ月以内に行う「建物滅失登記」は忘れがちですが、極めて重要です。この手続きをしないと、法務局の登記簿上では家が存在し続けることになり、様々なトラブルの原因となります。
通常、これらの重要な手続きについては、信頼できる解体業者が見積もりや契約の際に説明してくれます。業者を選ぶ際には、こうした法的な手続きについてもきちんと案内してくれるかどうかを、信頼性の一つの判断基準にすると良いでしょう。
手続き1:解体工事前の「建設リサイクル法」に基づく届出
解体工事を始める前に、まず「建設リサイクル法」に基づく届出が必要です。
具体的には、解体する建物の床面積の合計が80㎡(約24坪)以上の場合、施主(あなた)は工事開始の7日前までに、管轄の都道府県知事へ届出を行わなければなりません。これは、解体で発生するコンクリートや木材といった資材を適切に分別し、再資源化(リサイクル)を促進するために法律で定められた義務です。
届出の主体はあくまで施主ですが、実際には手続きが煩雑なため、多くの優良な解体業者が届出書類の作成や提出を代行してくれます。解体業者に見積もりを依頼する際には、「建設リサイクル法の届出は代行してもらえますか?」と必ず確認しておきましょう。代行費用が見積もりに含まれているかもチェックしておくと、後々のトラブルを防げて安心です。
建設リサイクル法について、より詳しい手続きの流れや罰則を知りたい方は、こちらの記事もご覧ください。 建設リサイクル法とは?図解で簡単にわかる!対象工事・手続きの流れ・罰則を徹底解説
手続き2:解体工事後の「建物滅失登記」
解体工事が完了したら、最も重要かつ忘れられがちな「建物滅失登記」の手続きを行います。
建物を解体した場合、その所有者は、解体後1ヶ月以内に法務局へ「建物滅失登記」を申請することが法律(不動産登記法)で義務付けられています。これは、登記簿上から建物が存在しなくなったことを記録するための手続きです。
この登記を怠ると、法的には建物が存在し続けることになり、以下のような深刻なデメリットやリスクが発生します。
滅失登記を怠った場合の3大リスク
- 税金のリスク:存在しない家の固定資産税を払い続ける 登記簿から建物が消えていないため、役所は建物がまだ存在すると判断し、翌年度以降も固定資産税の請求書を送り続けます。物理的には存在しない建物の税金を、無駄に支払い続けることになってしまいます。
- 売却のリスク:土地が売却できない 将来、その土地を売却しようとしても、登記簿上には建物が存在するのに現況は更地という矛盾が生じます。この状態では買主への所有権移転ができず、事実上、土地を売ることができません。
- 罰則のリスク:10万円以下の過料が科される可能性 建物滅失登記は法律で定められた義務です。正当な理由なくこの申請を怠った場合、法律違反として10万円以下の過料(罰金のようなもの)が科される可能性があります。
このように、建物滅失登記は解体工事と必ずセットで考えなければならない重要な手続きです。
登記申請は、必要書類を揃えれば自分で行うことも可能ですが、手続きに不安がある場合は、登記の専門家である「土地家屋調査士」に依頼するのが一般的です。依頼する場合の費用相場は5万円前後です。解体業者によっては、提携している土地家屋調査士を紹介してくれることもありますので、相談してみるとよいでしょう。
|
申請方法 |
メリット |
デメリット |
費用目安 |
|---|---|---|---|
|
自分で申請する |
費用を安く抑えられる(数千円程度の実費のみ) |
書類収集や作成に手間と時間がかかる。法務局に何度も足を運ぶ必要がある場合も。 |
数千円程度 |
|
土地家屋調査士に依頼する |
面倒な手続きをすべて任せられる。書類の不備なくスムーズに完了する。 |
専門家への報酬(費用)がかかる。 |
5万円前後 |
体験談
解体業者を選ぶ際には、工事完了後の滅失登記まで見据え、提携の土地家屋調査士を紹介してくれるかなど、ワンストップで相談できるかも確認すると安心です。解体から登記までを一つの流れと捉え、手続き漏れを防ぐことが、後のスムーズな資産活用への第一歩となります。
更地の固定資産税に関するよくある質問
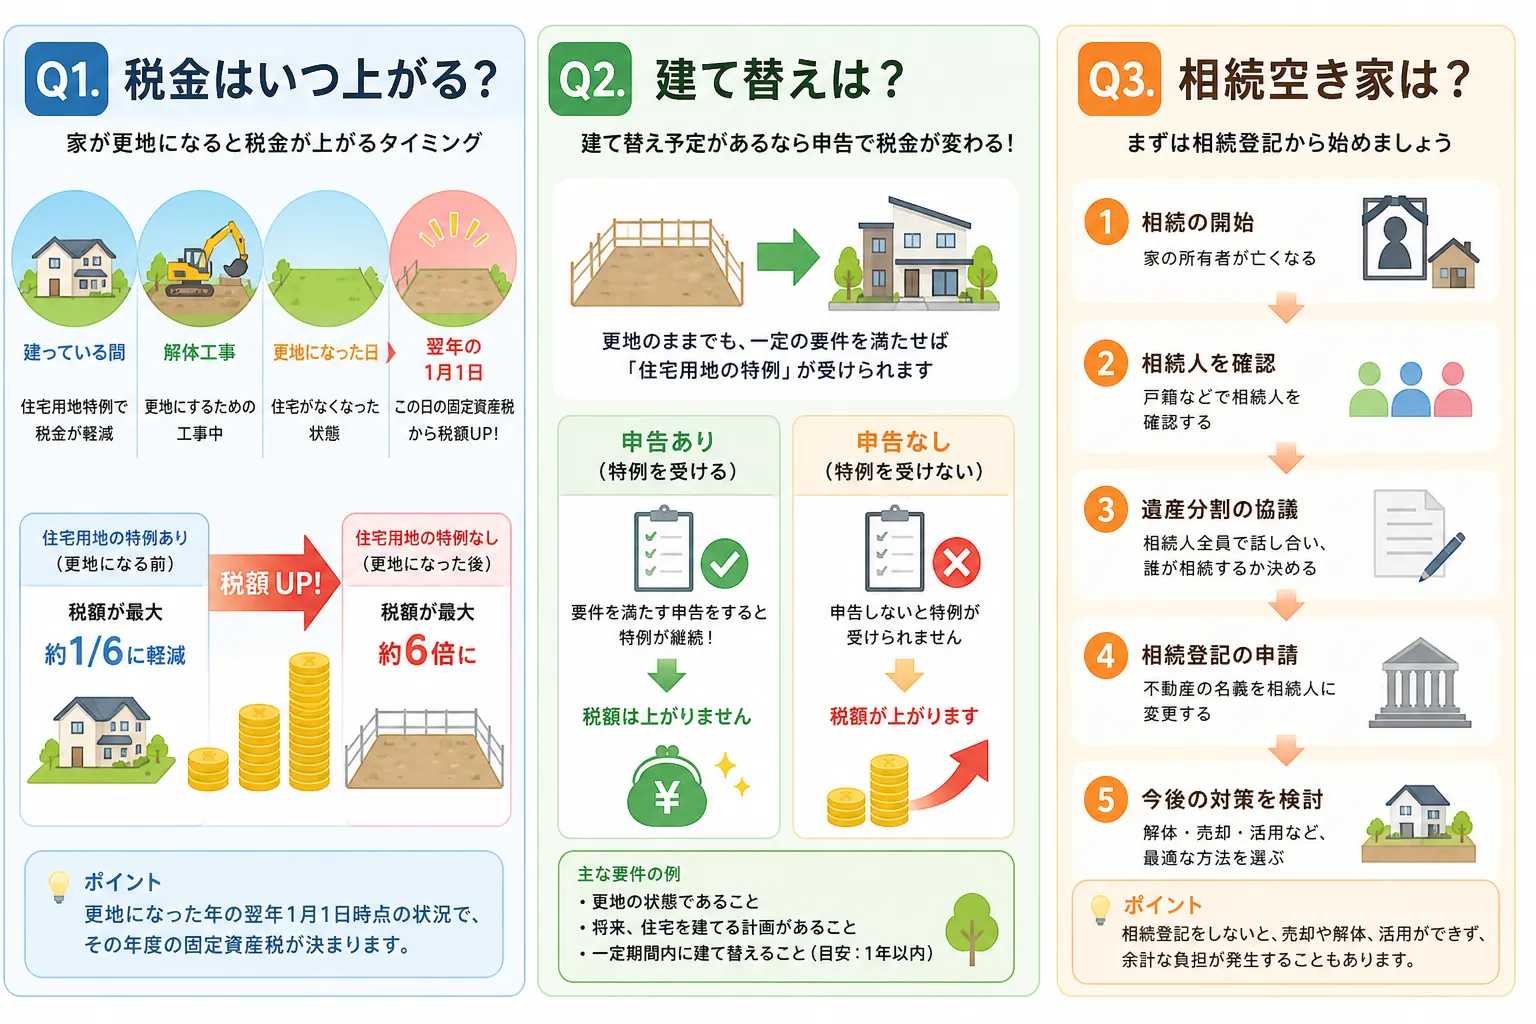
更地の固定資産税に関するよくある質問とは、税額が上がるタイミングや建て替え・相続時の対処法をまとめたものです。特に重要なのは、税額が上がるのは解体の翌年度からであること、建て替え時は申告すれば特例が継続できること、相続した空き家はまず税金や費用を試算して現状を把握することです。
ここでは、更地の固定資産税に関して特によく寄せられる質問にQ&A形式でお答えします。 記事本編では触れられなかった細かい疑問点を解消することで、より安心して土地の管理や活用に向けた次のステップに進むことができるでしょう。
Q1. 更地にしたら、固定資産税はいつから上がりますか?
建物を解体して更地にした場合、固定資産税の額が上がるのは解体した年の「翌年度」からです。
固定資産税は、毎年1月1日時点(賦課期日といいます)の土地や家屋の状況に基づいて課税額が決定されます。そのため、年の途中で建物を解体して更地になっても、その年度中はまだ住宅が建っている土地として扱われ、税額は変わりません。
例えば、「2026年8月に建物を解体した」ケースで考えてみましょう。2026年1月1日時点ではまだ建物が存在したため、2026年度の固定資産税は住宅用地の特例が適用されたままです。しかし、翌年の2027年1月1日時点では更地になっているため、2027年度分の固定資産税から特例が適用されなくなり、税額が上がることになります。
これは、解体のタイミングを計画する上で非常に重要なポイントです。年の途中で解体してもその年度の税額は変わらないため、納税通知書が届いた後に解体しても、支払い済みの税金が還付されたり、減額されたりすることはないので注意しましょう。
Q2. 建て替えで一時的に更地にする場合も税金は高くなりますか?
いいえ、一定の要件を満たし、お住まいの自治体へ申告をすれば、建て替え中も住宅用地の特例は継続され、固定資産税は上がらないままで済みます。
継続してその土地に居住するための建て替えであることが認められれば、工事のために一時的に更地になっても特例を維持できる制度があるためです。 特例を継続するための主な要件は以下の通りです。
- 前年の1月1日と今年の1月1日で、土地の所有者が同じであること
- 前年の1月1日時点で、その土地が住宅用地であったこと
- 建て替えが、以前の住宅の敷地と同一の敷地で行われること
- 翌年の1月1日までに、新しい住宅が建築中(基礎工事に着手している状態)であること
ただし、最も重要なのは、この特例を受けるには自治体への申告が必須であるという点です。何もしなくても自動で適用されるわけではありません。建て替えの場合は、必ず事前に自治体の税務課などの窓口へ相談し、必要な手続きを確認しましょう。
Q3. 親から相続した空き家、何から手をつければいいですか?
親から相続した空き家をどうすべきかお悩みの場合、まずは客観的な数字を集めて現状を把握することから始めましょう。
大前提として、まず「相続登記(名義変更)」が済んでいるかを確認してください。これが完了していないと、売却や解体などの手続きに進むことができません。これが全てのスタートです。
相続登記が済んでいる場合、次の3つのステップで情報を集めることをお勧めします。
- 更地にした場合の固定資産税を試算する この記事で解説した計算方法を参考に、ご自身の土地が更地になった場合の固定資産税がいくらになるか把握しましょう。
- 解体費用の見積もりを取る 更地にするためにかかる費用を把握します。複数の業者から見積もりを取ることで、適正な相場を知ることができます。
- 地域の不動産会社に売却査定を依頼する 「空き家付きの土地」と「更地」の両方のパターンで、いくらで売れそうか査定してもらいましょう。
「税金の増加額」「解体費用」「売却価格」という3つの大きな数字を把握することで、空き家を放置し続けるのか、解体して活用するのか、あるいは売却するのか、どれが最も現実的でご自身にとってメリットがあるのかを冷静に比較検討できるようになります。これらの情報を元に、総合的に判断するのがおすすめです。
ひとりで悩まず、まずは専門家の見積もりを取って客観的な数字を集めることから始めましょう。 当サイトでは、複数の優良な解体業者の費用を一度に比較できる無料一括見積もりサービスを提供しています。ぜひご活用ください。 解体工事の一括見積もりを無料で依頼する
固定資産税が上がるのを懸念して放置してしまうケースも多いですが、更地にすることで管理の手間が省け、買い手の選択肢が広がり売却しやすくなるなど、税負担以上のメリットが生まれることも少なくありません。この3つの数字は、感情に流されず、ご自身の資産にとって最善の選択をするための羅針盤となります。まずは客観的な数字を把握することから始めてみてください。
体験談
まとめ:更地の固定資産税を正しく理解し、最適な選択を
更地の固定資産税とは、住宅用地に比べて税額が高くなる制度ですが、「6倍になる」というのは誤解です。特に重要なのは、ご自身の状況を正確に把握し、解体費用の見積もりを取るなど具体的な情報収集から始め、土地活用や売却といった最適な選択肢を見つけることです。
この記事を通じて、「更地にすると固定資産税が6倍になる」という漠然とした不安が、具体的な数字に基づいた計画に変わったのではないでしょうか。更地の固定資産税は、住宅が建っている土地に比べて高くなるのは事実ですが、正しい知識があれば過度に恐れる必要はありません。
重要なのは、ご自身の状況を正確に把握し、最適な対策を選択することです。空き家を解体して更地にした場合の固定資産税は、住宅用地の約3.6倍が目安となります。「6倍」という通説は負担調整措置を見落とした誤解であり、本記事で解説した方法でご自身のケースの税額をシミュレーションできます。
税負担を軽減するには、解体のタイミングを1月1日以降に調整する、自治体の補助金を活用する、駐車場経営などで土地活用を行う、売却して資産整理するなど、複数の選択肢が存在します。
あなたの土地とこれからのライフプランにとって、どの選択がベストなのか。その判断を下すための第一歩は、現状を把握するための具体的な情報を集めることです。特に、解体を検討する上で最も重要な「費用」を明確にすることから始めましょう。
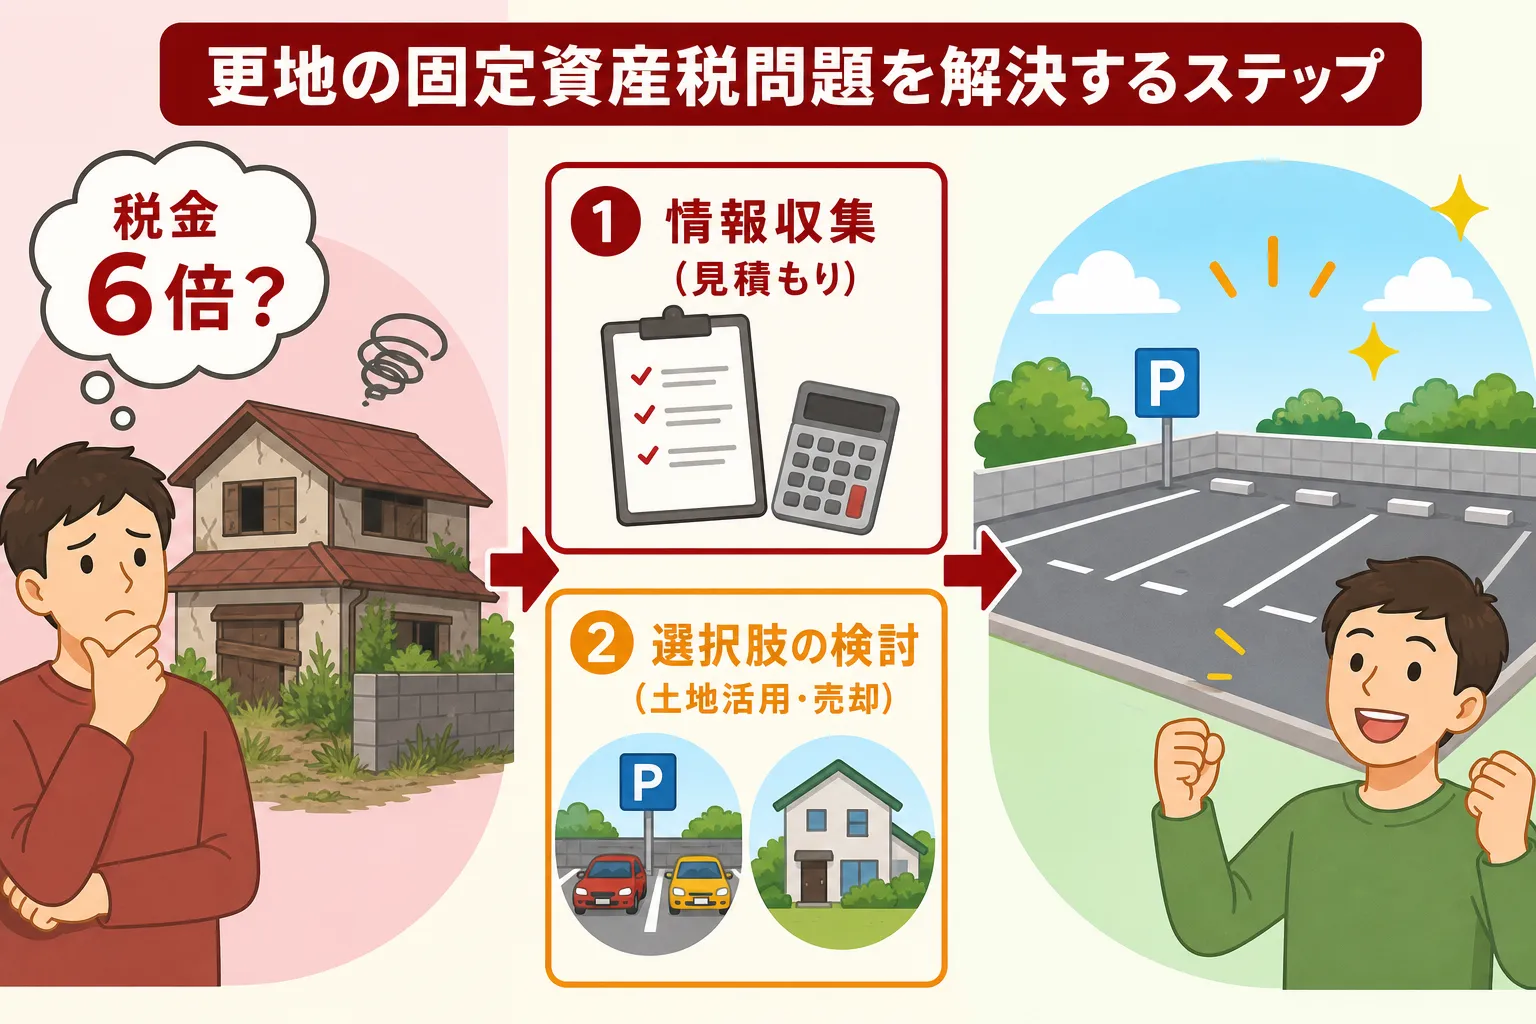
当サイトの無料一括見積もりサービスなら、複数の優良業者から具体的な解体費用の見積もりを一度に取り寄せることができます。各社のプランを比較検討し、納得のいく費用で任せられる専門家を見つけることが、最適な一歩を踏み出すための確実な方法です。まずは情報収集から、あなたの資産の未来を切り拓きましょう。
体験談
特に、将来的な売却も視野に入れているなら、解体費用の見積もりと同時に、不動産会社に更地になった場合の売却査定を依頼することをおすすめします。そうすることで、「解体費用をかけても、売却益で十分プラスになる」といった具体的な損益が把握でき、より合理的な判断が下せます。体験談にもあるように、まずは専門家から具体的な「数字」を得ることが、漠然とした不安を解消し、最適な一歩を踏み出すための最短ルートと言えるでしょう。